

Как работают «150 дней без процентов»: размечаем календарь на примере одной покупки
Оформили кредитку, купили холодильник — и дальше начинается путаница. Кажется, что 150 дней пошли от чека. На самом деле отсчёт стартовал раньше, и в календаре есть ещё две даты, которые важнее первой. Объясняем, как это работает.
Отсчёт стартует с первого числа месяца
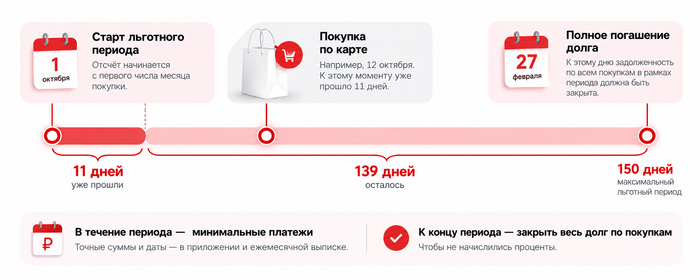
Первая покупка по карте открывает льготный период. Допустим, вы купили холодильник 12 октября. Тогда период отсчитывается с 1 октября — первого дня месяца покупки.
Отсюда главное следствие: 150 дней — это максимум для всего периода, а не отдельный запас для каждого чека. И обнулится это период, когда весь долг по кредитной карте будет закрыт.
Для примера возьмём максимальный льготный период — 150 дней. При покупке 12 октября у вас останется 139 дней на возврат долга без процентов (из 150 вычитаем 11 дней с начала октября). Если совершить первую покупку 28 октября, времени останется ещё меньше: в обоих случаях льготный период закончится 27 февраля.
Поэтому отмечаем первую дату в календаре — и это не день покупки, а первое число месяца, в который совершена покупка.
Хорошая идея: если крупная трата не срочная и на носу конец месяца, есть смысл подождать несколько дней — и покупка в начале следующего месяца получит максимальный беспроцентный период.
Если вы оставили заявку на получение кредитной карты, самое время принять участие в конкурсе с розыгрышем PS5 и аксессуаров к ней! Для этого отправьте свою почту для связи через форму ниже. Правила конкурса можно прочитать в отдельном посте!
Откуда берутся 150 дней
Когда на кредитной Альфа-Карте активирована услуга автопродления льготного периода, проценты за покупки не начисляются 150 дней. Без автопродления период без процентов составит 60 дней.
После подключения услуги продление происходит автоматически. Первое — бесплатно, а за последующие, если долг остаётся после 60-го дня, взимается комиссия (1,9% от суммы долга на дату расчёта минимального платежа).
Вторая дата — срок внесения минимального платежа
Льготный период не означает, что банк просто забыл о вас на 150 дней. Пока это время идёт, нужно вовремя вносить минимальные платежи.
И здесь возникает частая ошибка: минимальные платежи постепенно уменьшают задолженность, но не гарантируют, что к концу льготного периода вы погасите её полностью. Поэтому заранее планируйте, как вернуть оставшуюся сумму.
Точная сумму минимального платежа и дата его внесения автоматически рассчитывается в приложении Альфа-Банка и отображается в ежемесячной выписке.
Каждый месяц отмечайте в календаре дату очередного минимального платежа.
Последняя дата: когда долг должен исчезнуть
Отсчёт начался 1 октября, значит 150-й день приходится на 27 февраля. К этому дню задолженность по октябрьской покупке должна быть закрыта полностью, чтобы избежать начисления процентов. Не уменьшена минимальными платежами, а закрыта.
Следовательно, самое простое, что можно сделать, это заранее наметить, какими частями вы будете возвращать долг до конца льготного периода. Суммы и даты дополнительных платежей выбирайте под свой бюджет. Главное — вовремя вносить обязательные минимальные платежи и полностью погасить долг по покупкам к окончанию льготного периода.
Если к концу срока долг всё-таки остаётся, льготный период по нему заканчивается и включаются проценты. Поэтому крайнюю дату лучше отмечать с хотя бы небольшим запасом: напоминание за неделю оставит время свести остаток долга до нуля.
При каких условиях такой календарь не работает
Всё описанное выше относится к покупкам по кредитной карте. Другие операции живут по своим правилам: снятие наличных, обычные переводы с кредитной карты, перевод долга с карты другого банка — это отдельные механики со своими условиями, которые можно узнать в приложении или на сайте.
Отдельно стоит помнить: если на карте есть и долг за покупки, и долг за снятие наличных, льготный период по покупкам не отменяет проценты по снятию. Это разные операции с разными условиями.