Сообщество - Лига биржевой торговли

Лига биржевой торговли

5 203 поста • 8 359 подписчиков

Популярные теги в сообществе:

На пальцах: почему ЛУКОЙЛ и «Сургутнефтегаз» выпали из топ-10 по прибыли, а «Газпром нефть» продолжает цифровизацию⁠⁠

Два нефтепереработчика, которые годом раньше входили в топ-5 самых прибыльных компаний России, в 2026 году выпали из топ-10. Один ушёл в бумажный убыток из-за курса рубля, второй — из-за списания зарубежных активов после санкций. Цифровые проекты в отрасли при этом продолжались: «Газпром нефть» уже перевела свыше 90% ИТ-систем на российское ПО.

В конце сентября 2026 года Forbes опубликовал новый рейтинг самых прибыльных компаний России по итогам 2025 года, и состав верхних строчек заметно изменился. Два крупных нефтепереработчика, входившие в топ-10 годом раньше, выбыли из него из-за убытков.

В обзоре — отдельные участники рейтинга и их цифровые проекты: нейросети в банках, автоматизация на рудниках, а также решения «Газпром нефти», дочерней компании группы «Газпром». Это подборка примеров, а не первая семёрка рейтинга и не сравнение цифровой зрелости.

Кто возглавил рейтинг самых прибыльных компаний России в 2025 году?

Forbes составляет рейтинг по чистой прибыли, используя финансовую отчётность, сведения ФНС и Росстата из системы «СПАРК-Интерфакс». Эти данные характеризуют финансовый результат, но не позволяют определить вклад цифровизации в прибыль.

Первое место второй год подряд занимает Сбер: чистая прибыль по итогам 2025 года составила 1,7 трлн рублей, на 8% больше, чем годом раньше. Второе место у «Газпрома» — 1,348 трлн рублей, при этом выручка группы сократилась на 9%, а рост прибыли обеспечили в основном курсовые разницы от переоценки валютного долга на фоне укрепления рубля, а не операционные результаты.

Дальше в первой десятке — ВТБ (502,1 млрд рублей, на 9% меньше, чем годом раньше), «Полюс» (314,1 млрд рублей, плюс 3%), «Транснефть» (241,1 млрд рублей, минус 20% из-за роста налога на прибыль и обесценения активов на 98 млрд рублей), Альфа-Банк (230 млрд рублей, плюс 9,6%) и «Норильский никель» (206,7 млрд рублей, плюс 22%, преимущественно за счёт курсовых разниц). Замыкают десятку «СИБУР Холдинг» (205,1 млрд рублей) и «Россети» (203,4 млрд рублей, годом раньше у компании был убыток 116,9 млрд рублей).

Как цифровизируется лидер рейтинга — Сбер?

Сбер развивает собственную линейку сервисов на базе искусственного интеллекта. К двухлетию GigaChat, в апреле 2025 года, сервисом воспользовались более 17 млн человек в России и других странах, сообщил банк.

Отдельный продукт для разработчиков, GigaIDE, к тому моменту насчитывал 59 тыс. инсталляций, из них 15 тыс. — внутри самого банка. Для корпоративных клиентов компания также снижала стоимость GigaChat API, чтобы бизнес активнее переносил на нейросеть собственные процессы.

Какую цифровую стратегию строит «Газпром нефть»?

Отдельный пример в нефтегазовом секторе — «Газпром нефть», дочерняя компания группы «Газпром». По сообщению Neftegaz.ru от 26 июня 2026 года, компания перевела более 90% своих ИТ-систем на российское программное обеспечение. Это показатель «Газпром нефти», его нельзя автоматически распространять на всю группу «Газпром».

18 сентября 2026 года на форуме TNF «Газпром нефть» и «Сбертех» подписалисоглашение о развитии единой платформы для управления цифровыми двойниками бизнес-процессов разведки и добычи — от поиска месторождений до эксплуатации инфраструктуры. ТАСС и CNews сообщили о соглашении; объём инвестиций и сроки проекта компании в этих сообщениях не раскрыли.

Руководитель Научно-технического центра «Газпром нефти» Александр Ситников назвал систематизацию десятков разрозненных программных систем «следующим этапом на пути развития „Газпром нефти“ как цифровой нефтяной компании».

Что показывают банки из рейтинга — ВТБ и Альфа-Банк?

ВТБ, занявший четвёртое место по прибыли, к апрелю 2024 года перевёл на отечественные решения свыше 90% своего ИТ-ландшафта — более 850 тыс. компонентов в 760 информационных системах. По данным ComNews и CNews от 22 апреля 2024 года, платформа «Сфера», внедрение которой банк начал в июле 2023 года, заместила около двух десятков зарубежных систем, включая Jira и Confluence.

Альфа-Банк, занявший седьмое место, в сентябре 2025 года запустилвнутренний сервис Alfa AI. Как писал «Коммерсантъ» 25 мая 2026 года со ссылкой на представителей банка на конференции ЦИПР-2026, к концу 2025 года ИИ-ассистент закрывал уже 55% задач первой линии поддержки — ответы по документации и маршрутизацию обращений.

Как цифровые технологии меняют добычу — «Полюс» и «Норильский никель»?

По данным Zolteh.ru, у «Полюса», который занял пятое место в рейтинге, расходы на ИТ в 2025 году выросли на 169% год к году. В публикации компания также называла план роста расходов на 2026 год — 242%. План не следует считать уже достигнутым результатом.

«Норильский никель», который занял восьмое место в рейтинге, использует ML-платформу «Тайга Дайнемикс». «Таймырский телеграф» 22 апреля 2026 года сообщил, что алгоритмы машинного обучения и компьютерного зрения управляют более чем 80% ключевого оборудования компании на её площадках.

По той же публикации, компания оценивает экономический эффект внедрения в десятки миллиардов рублей, а к 2030 году рассчитывает получать около 50 млрд рублей в год. На Талнахской обогатительной фабрике автоматическое управление мельницей на основе ИИ помогло увеличить переработку руды на 1,4% по итогам 2025 года.

Почему ЛУКОЙЛ и «Сургутнефтегаз» выбыли из топ-10 по прибыли?

Годом раньше, в рейтинге по итогам 2024 года, в первую пятёрку входили сразу два крупных нефтепереработчика — «Сургутнефтегаз» на четвёртом месте и ЛУКОЙЛ на пятом. Как сообщал TAdviser в конце сентября 2026 года, по итогам 2025 года обе компании выбыли из топ-10: у «Сургутнефтегаза» убыток превысил 251 млрд рублей, а у ЛУКОЙЛа убыток стал рекордным — 1,06 трлн рублей.

Причины убытков у компаний разные. По данным обзора, у «Сургутнефтегаза» существенную роль сыграла переоценка валютных депозитов на фоне укрепления рубля. Из этого показателя нельзя вывести оценку качества цифровых проектов компании.

У ЛУКОЙЛа причина иная: в октябре 2025 года из-за санкций Минфина США компания утратила контроль почти над всеми зарубежными активами, исключила этот сегмент бизнеса из консолидированной отчётности и списала инвестиции в него, отразив убыток от обесценения в 1,67 трлн рублей. Без этого разового списания ЛУКОЙЛ сохранил бы прибыльность по итогам года.

На финансовый результат обеих компаний повлияли бухгалтерские факторы, в том числе переоценка и обесценение активов. Однако списание зарубежного бизнеса отражает и изменение состава активов, поэтому сводить убыток к «бумажному» эффекту некорректно. Рейтинг прибыли и результаты цифровизации нужно анализировать отдельно.

Частые вопросы

Какая компания возглавляет рейтинг самых прибыльных в России по итогам 2025 года?

Сбер. По данным рейтинга Forbes, компания получила 1,7 трлн рублей чистой прибыли за 2025 год — на 8% больше, чем годом ранее.

Почему ЛУКОЙЛ и «Сургутнефтегаз» выбыли из топ-10 по прибыли?

Из топ-10 выбыли «Сургутнефтегаз» и ЛУКОЙЛ, занимавшие годом раньше четвёртое и пятое места. У «Сургутнефтегаза» убыток свыше 251 млрд рублей связан с переоценкой валютных депозитов, у ЛУКОЙЛа рекордный убыток 1,06 трлн рублей — с разовым списанием зарубежных активов после санкций Минфина США в октябре 2025 года. Без этого списания ЛУКОЙЛ остался бы прибыльным.

У каких компаний в обзоре есть открытые данные о цифровых проектах?

В обзоре рассматриваем примеры Сбера, ВТБ, Альфа-Банка, «Полюса», «Норильского никеля» и «Газпром нефти». Последняя входит в группу «Газпром», поэтому её показатели нужно отделять от показателей группы. Компании раскрывают разные метрики: охват проектов, затраты или экономический эффект.

Куда компании из рейтинга чаще всего направляют цифровые бюджеты?

Три повторяющихся направления: замена зарубежного программного обеспечения российскими аналогами (ВТБ, «Газпром нефть»), внедрение собственных или партнёрских ИИ-сервисов (Сбер, Альфа-Банк, «Норильский никель») и автоматизация производственных процессов с измеримым экономическим эффектом («Полюс», «Норильский никель», «Газпром нефть»).

Показать полностью 4

Как правильно считать капитал на фондовом рынке?⁠⁠

Как правильно считать капитал на фондовом рынке?

Вы знаете, что я считаю, только вложенный капитал и денежный поток, это чистые деньги, которые поступили на счёт, ими можно распоряжаться. Все что касается волатильности счёта, плюс /минус, это не имеет для меня значение.

Поэтому, если минусы у меня по счёту, я их прибавляю, так как считаю вложенный капитал, если у меня будет плюс по счёту, я не буду его считать, потому что пока ты не продал, ты не потерял и не заработал.

Надо мной часто смеются, так как я прибавляю минус по портфелю, а на самом деле так и должно быть, это твой вложенный капитал, если он сегодня оценивается меньше, он всё равно работает полностью, если вложения качественные. И это всё до тех пор, пока реально актив не продан дешевле.

Например, Сбербанк стоил 200 руб. Стал стоить 100 руб., от этого что дивиденды меньше станут?  Вы сдаёте квартиру в аренду, квартира упала в цене, вы что Квартиранту снизите аренду, или объект наоборот подорожал, вы что повысите аренду, на основании того то, что квартира подорожала?

Ну бывает такое, что актив закономерно упал, и менее привлекательный стал и перестал приносить денежный поток, и то, может ситуация улучшится, он вырастет и начнёт платить. Поэтому нужны качественные активы в портфеле, падение стоимости, абсолютно не влияет, на получение денежного потока, также как и рост, но бывает рост справедливый, когда и показатели хорошие, и денежный поток увеличивается при этом. Вот Сбербанк особо не падает, и особо не растёт, а показатели и выплаты растут, это уникально, даже когда Сбер падал показатели росли. Ну бывает и обратное на рынке, нужно следить.

А если инвестор вышел на уровень раньте, то совершает редко сделки, живёт за счёт денежного потока, поэтом, то что происходит с телом капитала мало на него влияет, тем более если портфель создан качественно. Осталось только контролировать эмоции, чтобы рука не дрогнула, нажать кнопку продать.

Подписывайтесь в мой канал телеграмм, или канал в Мах , там мои сделки, новости по рынку и мысли по рынку.

А что вы думаете на этот счёт ?

Показать полностью

Почему рост рынка иногда вызывает не радость, а тревогу⁠⁠

Казалось бы, что может быть приятнее для инвестора, чем рост фондового рынка? Портфель постепенно зеленеет, акции прибавляют в цене, а сумма на брокерском счёте увеличивается. Самое время радоваться, но иногда всё происходит немного иначе.

Со временем настолько привыкаешь к красным цифрам и падению стоимости активов, что начинающийся рост воспринимается даже непривычно. Но дело не только в этом.

Вместо ожидаемой радости от увеличения стоимости портфеля почему-то появляется чувство упущенной выгоды — тот самый FOMO. Кажется, что мог бы купить гораздо больше акций по низким ценам, если бы только успел пополнить брокерский счёт до начала роста.

Получается довольно ироничная ситуация: во время падения рынка я могу чувствовать себя спокойнее, чем во время подъёма. Когда акции дешевеют, появляется возможность купить их по более привлекательным ценам. А когда рынок начинает расти, возникает сожаление, что не удалось воспользоваться предыдущими возможностями в полной мере.

В идеальном мире зарплата приходила бы как раз перед разворотом рынка: успел закупиться по низким ценам — и можно спокойно наблюдать за ростом. Но рынок, как обычно, не особо интересуется нашими планами и желаниями.

Ведь никто не знает, куда он двинется дальше. Можно строить предположения, следить за новостями и пытаться найти удачный момент для покупки, но наверняка предсказать движение котировок невозможно.

Поэтому я постепенно пришёл к мысли, что не стоит пытаться каждый раз поймать идеальную точку входа. Регулярные пополнения и покупки на длинном горизонте позволяют получить хорошую среднюю цену.

Своего подхода менять не собираюсь. При поступлении зарплаты выделяю привычную часть на покупку акций. Иногда получается купить дешевле, иногда дороже. Но если постоянно ждать идеального момента, можно очень долго оставаться в стороне и наблюдать за тем, как рынок движется без тебя.

В конце концов, моя задача — не угадать идеальный момент для каждой покупки, а последовательно двигаться к своей цели. А насколько удачным окажется этот путь, покажет только время.


Я веду Telegram-канал «Дневник инвестора», в котором показываю, как формирую долгосрочный портфель российских акций с нуля на обычную зарплату.

Если вам интересна реальная история частного инвестора и хочется наблюдать за тем, как постепенно растёт его портфель, присоединяйтесь:

👉 https://t.me/+rBT2yrqmAkllZDBi

Показать полностью
2

Ответ на пост «Инвесторы психанули и продавали акции в октябре, а они взяли и выросли. Что ждать дальше?»⁠⁠1

Кстати пока все писали, что застройщикам жопа Самолёт улетел, +40% у меня, правда купил на 5 тысяч
Лср вообще +80%
Вот и думайте

Ответ на пост «Инвесторы психанули и продавали акции в октябре, а они взяли и выросли. Что ждать дальше?»
Показать полностью 1
3

Инвесторы психанули и продавали акции в октябре, а они взяли и выросли. Что ждать дальше?⁠⁠1

Инвесторов в российскую фонду в октябре поджидали: рывок индекса от 2200 до 2500 п. на фоне смягчения санкций со стороны США и дорогой нефти, второе подряд НЕ-снижение ключевой ставки, летающая Тесла от Илона Маска и стремительное снижения доверия к закредитованным эмитентам облигаций.

Как обычно, наше любимое казино поделилось итогами месяца, а также пересчитало своих клиентов и рассказало, куда они вкладывались активнее всего.

👀Давайте посмотрим, сколько денег частные инвесторы занесли на биржу в прошлом месяце, на что их потратили и чем им (т.е. нам) всё это грозит.

Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.

📊Сколько нахомячили

📈Общее число физиков со счетами на Мосбирже за октябрь увеличилось на 290 тыс. и достигло 43 млн. Ими суммарно открыто уже более 82,7 млн счетов.

Совершали сделки из них 3 млн активных инвесторов (в сентябре было столько же). Я тоже регулярно совершал.

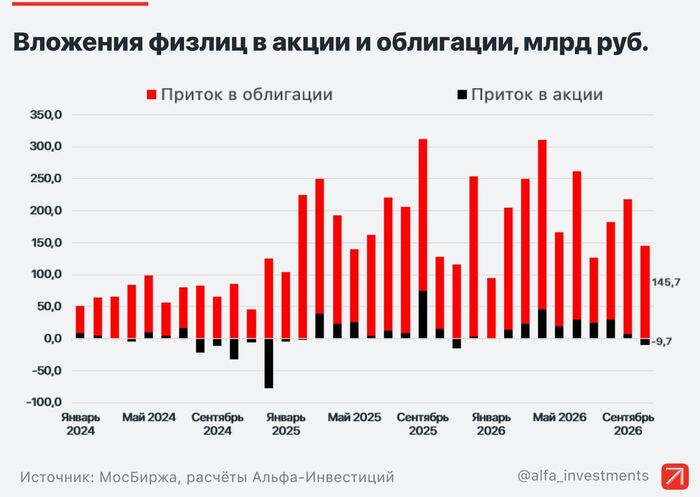
🐹Вложения частных инвесторов составили 166,7 млрд ₽ (-30% к сентябрю). В частности, только один Сид вбухал 333 тыс. ₽ в наше фондовое онлайн-казино.

Из них в облиги (возможно, благодаря моей активной просветительской деятельности) занесли 145,7 млрд ₽, ещё 30,7 млрд — в паи фондов. Зато из акций ВПЕРВЫЕ за целый год (с октября 2025) произошел приличный отток: минус 9,7 млрд ₽!

Доля физлиц в объёме торгов акциями и БПИФами подросла с 66,5% до 67,8%, в торгах облигациями — с 10,5% до 11,5%. Хомяки — сила!💪

📜Что по облигациям?

Объём вложений в облигации составил 145,7 млрд ₽ (-31% к сентябрю, но +29% к октябрю 2025).

Общий объем вторичных торгов корпоративными, региональными и государственными бондами составил 2,4 трлн ₽ (в сентябре было 2,2 трлн). Среднедневной объем торгов – 125,1 млрд ₽ (тоже приличный рост месяц к месяцу).

👉Суммарный объем размещений составил скромные 1,6 трлн ₽ (-42% к сентябрю), включая размещение однодневных облигаций на 221 млрд ₽. На все интересные выпуски я сделал полноценные авторские разборы.

💼Что в Народном портфеле?

Традиционно Мосбиржа публикует список самых популярных ценных бумаг у инвесторов — т.н. «народный портфель».

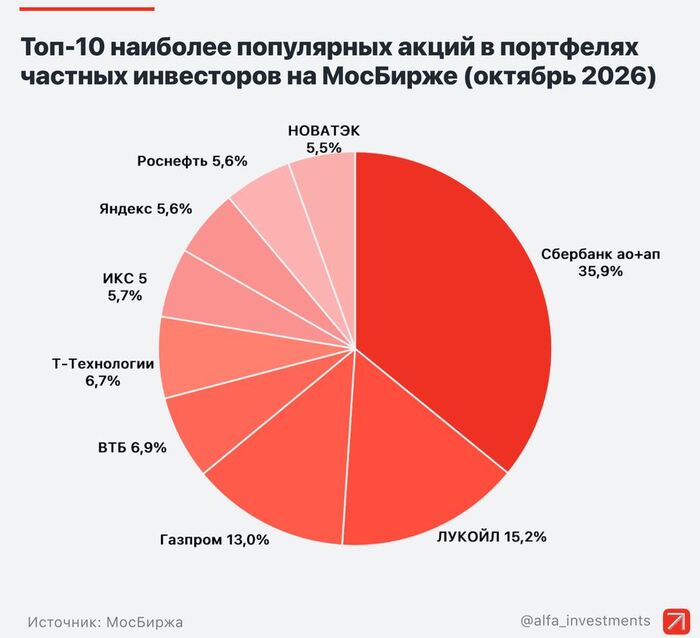
Народный портфель — аналитический продукт Мосбиржи, демонстрирующий предпочтения независимых инвесторов на рынке акций. Каждый месяц биржа публикует его структуру, состоящую из 10 наиболее популярных бумаг.

🔥Народный портфель в октябре 2026 года:

● SBER SBERP Сбер-ао и Сбер-ап (29,3% и 6,6% соответственно)
● LKOH ЛУКОЙЛ (15,2%)
● GAZP Газпром (13,0%)
● VTBR ВТБ (6,9%)
● T Т-Технологии (6,7%)
● X5 ИКС 5 (5,7%)
● YDEX Яндекс (5,6%)
● ROSN Роснефть (5,6%)
● NVTK Новатэк (5,5%)

Народный портфель в октябре 2026. Инфографика: Альфа Инвестиции

Народный портфель в октябре 2026. Инфографика: Альфа Инвестиции

🔄Состав портфеля сохранился прежним. X5 поднялась с 10 места сразу на 7-е, а Норникель так и остался за бортом, со свистом вылетев из Топ-10 в сентябре «благодаря» новому налогу на сверхприбыль.

🏆В тройке лидеров без изменений, разве что Лукойл и Газпром нарастили свой вес. Понятно, что самая «народная» бумага и любимчик всех инвесторов — это Сбер (суммарная доля обычки и префов — почти 36%), но отрыв от Лучка немного сократился.

💼Кстати, абсолютно ВСЕ акции из «Народного портфеля» есть и в моем личном инвест-рюкзаке, хоть доля каждой отдельной бумаги невелика.

🎯Какие выводы?

🐹В октябре физики не выдержали и начали распродавать акции, хотя до максимумов прошлого года, когда они их жадно покупали, ещё очень далеко.

Осеннее ралли сентября-октября на ожиданиях новых переговоров получилось довольно мощным, но в поезд успели далеко не все (а некоторые второпях выпрыгнули из него ещё до того, как он отъехал от станции и набрал ход).

Физики покупают — рынок идёт вниз либо стоит на месте. Физики продают — рынок начинает расти. Классика поведения толпы.

В октябре индекс Мосбиржи вырос на целых 10,7%, и это был 2-й месяц роста после 6 подряд месяцев снижения! Лето-2026 стало худшим для российских акций за последние годы.

💰В ТОП российских БПИФов в портфелях частных инвесторов вошли фонды денежного рынка LQDT (доля — 43,9%), AKMM (17,3%) и SBMM (17,3%), а также фонды облигаций с плавающим купоном SBFR (6,5%) и AKFB (4,5%).

Возможно, дно по акциям случилось в июле и дальше нас ждёт только рост, однако дать гарантию никто не сможет. Геополитика — вот тот ключевой фактор, который (понятное дело) по-прежнему будет влиять сильнее всего на поведение рынков нынешней осенью и зимой.

Уже 10 ноября должны начаться анонсированные переговоры в Абу-Даби. Ну и будем наблюдать за резким политическим разворотом в Штатах после победы демократов.

😎Лично я считаю цены на рынке акций всё ещё интересными и докупаю некоторые бумаги, но в то же время с удовольствием смотрю на облигации и на валютные активы. Поэтому затариваюсь и тем, и другим, и третьим.

👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.

Показать полностью 4

МИРОВОЙ КРИЗИС: НЕФТЬ, ВОЙНА, РУБЛЬ! Что будет дальше? // Демура⁠⁠

Итак, ребята, всем привет. Ну что держатели американских акций и шортуны металлов, допрыгались? Происходит то, к чему мы с вами готовились долгие и долгие месяцы, разворачивается кризис, золото растет, а американский фондовый рынок обваливается. Сегодня разберем прогнозы Степана Демуры на ближайшее будущее по основным активам сквозь призму нашей профессиональной аналитики, великолепных результатов и прогнозов, которые уже начали реализовываться. Как и всегда, в конце ролика покажем вам, как получить доступ к десяткам платных каналов инфоцыган и блогеров практически за даром с помощью сервиса наших партнеров. Не забываем о пальцах вверх, комментариях, подписках и давайте смотреть, разбор прогнозов Степана Демуры сквозь призму аналитики нашего канала. Погнали.

Прогнозы Демуры берем из этого ролика, которые он дал пару недель назад. Начинаем заход с козырей. Самая острая тема, это золото. Аналитика Демуры сводится к следующим вещам, цитируем: «На сегодняшний день в мире две старших валюты — это доллар и золото. Возможно, будет первоначальное падение золота, как в 2008-м, потому что, когда идёт ликвидация портфелей, продаётся всё. В первую очередь самые ликвидные активы. Золото — ликвидный актив. Потом золото будет расти, оно начнёт расти вслед за долларом». Смотрите, в 2008 году золото на рецессии действительно падало и первоначально, когда идет ликвидация портфелей золото действительно распродается. Но это большое заблуждение, что золото всегда падает в момент рецессии. Мы вам больше года назад приводили исследование агентства Patrick Artus Conseil. Они взяли 7 крупных потрясений с 1998 года, от доткомов до войны в Иране и проанализировали основные защитные активы. По итогу. Золото росло в 6 из 7 кризисов. Швейцарский франк рос в 6 из 7 кризисов. Доллар США только в 4. Остальные валюты росли в 2–3 случаях из 7.

То есть доллар укреплялся лишь в 4 кризисах за 25 лет, в 50% случаев. Швейцарский франк и золото укреплялись в 6 из 7 случаях, то есть почти всегда. Аналитика Демуры и до кучи еще и Коли, который думает, что доллар его защитит, для Коли Демура – это Господь Бог, так вот аналитика Демуры не совсем корректна, скажем так. Исследование Patrick Artus Conseil – это ярко показывает. Дальше, пока далеко не ушли, прогнозы Демуры по американскому рынку и пузырю в ИИ. Цитируем: «Пузырь начинает лопаться прямо сейчас. Следите за шортами, например, по Nvidia. Покупайте мартовские путы, не шортите напрямую, и вы найдёте счастье». Пузырь ИИ действительно начинает сдуваться. В Китае это происходит уже во всю, в Америке все только начинается и смотрите, уже на этой неделе фонда США обваливалась, параллельно золото и серебро росли, то есть вот вам наглядный пример, что аналитика агентства Patrick Artus Counseil работает. На что мы делаем ставку и в первую очередь ставят наши деды? Что по отношению к золоту американский фондовый рынок будет обваливаться, причем это все затянется на долгие и долгие годы, как минимум на десятилетие.

Смотрим вот на эту картинку, которую мы публиковали, это аналитика одного из наших дедов. Индекс Доу Джонса к золоту. Клин с громадным таймингом, формирование заняло более 45 лет, с 1980 по 2025 годы. В 2025 году мы пробили эту фигуру вниз, то есть уже пошла реализация. Она показывает, что ближайшее время можно ожидать резкого ускорения падения соотношения индекса Доу-Джонса к золоту, фактически это уже происходит, об этом дальше. Либо цена на золото взлетит, либо индекс Доу-Джонса упадет, а скорее всего, произойдет и то, и другое одновременно. То есть поняли да, для тех, кто не понимает, рост соотношения означает, что Американский рынок к золоту растет, падение соотношения означает, что американский рынок к золоту падает. Почему все это будет происходить десятилетие как минимум? Достаточно посмотреть на график. Американский рынок к золоту рос с 80-го по 2000-ый год, то есть 20 лет, потом 10 лет обваливался, до 10-го года, потом 15 лет рос, пришла эра 10-летнего падения, то есть где-то будет все это продолжаться минимум до 2032 года.

Дальше, смотрим вот эти наши посты. Сейчас мы, в данный момент времени, протестировали вот эту зелененькую линию сопротивления, наклонную, это раз. Два, мы находились на горизонтальном уровне сопротивления 16-го и 20-го годов, если левее посмотреть, то этот же уровень был и в 2008 году по этому соотношению в кризис. Короче говоря, вот этот уровень, в котором мы находились в конце прошлой и вначале этой недели – он ключевой. Три, посмотрев на все это, мы увеличили нашу позу по драгоценным металлам в пятницу на прошлой неделе, как учили деды и опытные управляющие. Четыре мы уже развернулись по этому соотношению вниз, в четверг американский рынок начал обваливаться, а золото при этом росло, параллельно все происходило. Пять, угадайте что? Абсолютно верно, хейтеры обосрались, зайдите и почитайте, что писали в комментариях к нашему предыдущему ролику боты Коли, ни одного комментария мы не удалили, причем эти боты-бестолочи даже не могут посчитать доходность, вот с таким материалом работают Коля и инфоцыгане и не мудрено, что они все обкакались, куда вы претесь против аналитики этого канала и дедов.

Подводя итог всем этим процессам, которые сейчас происходят. Нашу ставку мы делаем именно на то, что Американский фондовый рынок будет годами обваливаться по отношению к золоту, и мы об этом с вами говорили практически весь 2026 год. Об этом также упоминал Эгон фон Грейерц, он ждет повторения уровня, даже исторического перелоя соотношения индекса S&P500  к золоту, эти уровни мы наблюдали дважды, во времена великой депрессии в  1929 году, во время стагфляции в Америке, в конце 70-ых годов, и в ближайшем будущем все идет к тому, что этих уровней мы снова достигнем. Как только это произойдет, сдаем золото с серебром и закупаемся акциями, которые будут в полу находиться по отношению к золоту, все. Вот на этих уровнях и завершится многолетний цикл обвала фондового рынка к золоту, произойдет какое-то потрясение и начнется уже следующий цикл роста фондового рынка к золоту, то есть акции будут расти по отношению к золоту, но это будет уже в следующем цикле, сейчас к золоту будут обваливаться и происходить это будет годами. Поэтому все происходит ровно так, как мы с вами обсуждали и готовились к этим событиям.

Дальше, золото, фонду США и доллар обсудили, по остальным валютам, цитируем Демуру: «Иена будет расти относительно доллара. Потому что carry trade будет разворачиваться. Юань будет слабеть к доллару. Китай будет делать то же, что японцы после 1990-го года: ЦБ будет скупать всё, будет огромная эмиссия юаня». По евродоллару Демура дает цепочку целей, цитируем: «Он бил 1,00, потом 0,97, потом 0,86, и, думаю, 0,73 против евро. Поэтому не стоит связываться с евро». По евро, опять возвращаемся к исследованию, которое мы приводили – это Patrick Artus Conseil, евро в кризис является плохим источником сохранения капитала, особенно на фоне потенциального долгового кризиса в еврозоне, посмотрите на долговые рынки локомотивов европейской экономики и вам сразу станет все понятно, стоит ли вкладывать в евро, поэтому здесь за Демуру обеими руками за, у нас нет никаких позиций в евро.

По йене. Японскому долговому рынку хана, мы это с вами много раз обсуждали. Демура говорит, что йена будет расти к доллару за счет внешнего кэрри трейда. Просто смотрим на вот этот график, который мы публиковали. За последние 5 лет, японская иена обвалилась к доллару почти на 40%. Все эти процессы, чтобы хоть как-то их затормозить, сопровождаются интервенциями японского банка. К последним интервенциям, которые были в августе, подключились американцы, чтобы не дай Бог японцы не начали сливать американские облигации, трежерис так называемые. Тренд ё френд, как говорится, мы ставим на то, что иена и дальше будет обваливаться на долгосрочном горизонте и никакие интервенции в том числе из американского печатного станка не помогут. Свою долгосрочную ставку на провал этого процесса мы сделали через драгоценные металлы, это фактически прямая ставка на подрыв доверия к валютам, вернее это даже не валюты, это платежные средства, это не деньги, Кто читал книжку Майкла Мэлони, тот знает, что доллар, иена, евро, неважно что, это не деньги, это платежные средства. Настоящие деньги— это золто и серебро.

Нефть, цитируем Демуру: «Высокие цены на нефть и дизель надолго, но высокие цены на нефть приведут к разрушению спроса, то есть начнётся экономический коллапс, резкое падение спроса на нефть. Поэтому, по большому счёту, высокие цены на нефть ненадолго. А дизель — надолго». Тут опять расходимся во мнениях с Демурой. Мы вам только в этот понедельник обновили аналитику Саймона Ханта, эксперта, у которого Коля копирует аналитику и выдает ее за свою. Что нам говорит Хант? Сейчас идет противостояние между США и Ираном, которое у всех на виду. Параллельно идет второе противостояние, хуситы против Саудовской Аравии, которое на заднем плане происходит, о нем особо никто не говорит. Если Хуситы разнесут саудовский нефтепровод "Восток–Запад" полностью, не ударили и ждут, когда его починят, как сейчас это происходит, а полностью его уничтожат, то экспортный маршрут через красноморский порт Янбу будет закрыт, раз. Два, у Саудовской Аравии не будет нефтяной выручки, и вместо экспортёра капитала ей придётся быть импортёром.

Представим себе, что нового витка противостояния между США и Ираном не будет. Трамп, который стал хромой уткой не пойдет на эскалацию, хотя Хант прогнозирует эскалацию до конца этого года, но представим, что не будет ничего. Только существующие повреждения нефтяной инфраструктуры (скважин, насосов, трубопроводов) потребуют минимум трёх, а скорее пяти лет ремонта, прежде чем потоки нефти через Ормузский пролив вернутся к январским довоенным уровням. 3-5 лет ремонта, без нового витка эскалации. Хант до конца года прогнозирует новый виток эскалации, поэтому при новых разрушениях этот срок увеличивается до семи-десяти лет. Ну и Хант констатирует, что нас ждёт период минимум в три года высоких цен на дизель, бензин, серу, удобрения и гелий, нефть по $150, короче в разы выше январских уровней. Нити дёргают за кулисами в Пекине и Москве. То есть все управляется теперь через Москву и Пекин, не через Вашингтон, все. Забудьте о Вашингтоне, теперь все решения принимаются в Москве, Пекине и Тегеране.

Дальше, рубль. Цитируем Демуру: «У нас есть две недели, чтобы пробить локальный максимум 87,6–88 вверх, потому что следующие цели там 91 и 98. Если этого не случится за это время, то мы идём на 76». Две недели прошло, мы не пробили уровень в 88 рублей и уехали на 82. В целом у нас с вами ситуация стабильная, при крепком рубле наш портфель с качественной коммерческой недвижимостью чувствует себя великолепно, единственная позиция, которая хреново себя чувствует на крепком рубле – это позиция по драгоценным металлам, мы ее держим по заветам лучших мировых управляющих до 15-20%, поэтому нам крепкий рубль в целом на руку, здесь мы можем продолжать наращивать позиции, и в недвижимости в долларовом эквиваленте у нас доходность громадная. В тоже время, если начинается девальвация рубля, у нас портфель антиинфляционный. И недвижимость, и драгоценные металлы, будут впитывать в себя инфляцию, поэтому мы с вами при любых раскладах защищены на все 100%, нам без разницы, и укрепление рубля нам играет на руку и от сильного ослабления рубля мы защищены.

По российскому фондовому рынку, цитируем Демуру: «Если мы пробьём максимум, который был, — 2300, локальный 2300, то мы можем пойти на 2500. Если этого не случится в ближайшую неделю-полторы, то, по моему мнению, мы вернёмся тестировать 1900–2000 по индексу МОЕХ». В итоге мы пришли на 2500 пунктов, не понятно, что дальше, пойдем мы обратно на 2000 пунктов, потому что пробить 2500 мы пока не смогли. У нас в портфеле отсутствуют российские акции, ввиду туманных перспектив выплат дивидендов и высокой налоговой нагрузки для покрытия дефицита бюджета. Основная часть средств у нас размещена в коммерческой недвижимости и об этом дальше поговорим в блоке про ОФЗ, какой там великолепный результат.

Переходим к ОФЗ, цитируем Демуру: «ОФЗ выглядят очень плохо. Очень плохо. По индексу ОФЗ первые цели сейчас — 105–106. И дальше вниз». Мы пока по индексу RGBI торгуемся в районе 112, то есть до 106, как это предрек Демура, мы пока не упали. Возвращаемся к нашему прошлому ролику, у нас нет ОФЗ, если вам недостаточно того, какую историческую справку мы собрали в нашем предыдущем ролике, пожалуйста, в нашем Тг канале мы выложили 2-ух минутный кусочек интервью бывшего министра финансов РФ, Михаила Задорнова, он был министром финансов во время дефолта в России в 98-ом году, в видео он рассказывает о своем беспокойстве ростом долга в России, который уже перешел от линейного роста к экспоненциальному.

Вы все слышали, выводы самостоятельно. Конкретно у нас ОФЗ нет, львиная доля нашего капитала припаркована в недвижимости, в портфеле на этой неделе происходили финальные изменения, все деньги, все бабло мы залили в Московские склады и офисы. Результат по портфелю фантастический, буквально за 2 с лишним месяца тела объектов выросли суммарно на 10% и это без учета ежеквартальных и ежемесячных дивидендов. Здесь, в отличие от ОФЗ, тело растет, оно не падает, оно, наоборот, растет, то есть объекты впитывают в себя инфляцию, это первое. Второе, и это самое главное отличие от ОФЗ, арендные платежи индексируются каждый год на величину инфляции. Третье, раз в 3-5 лет происходит перезаключение договоров с арендаторами по актуальным рыночным ставкам. В 2028 году это и должно произойти в фонде, который мы массово нарастили на этой неделе. Выплаты там скакнут в два раза с текущих уровней, буквально за год. В ОФЗ у вас купон фиксированный, и он не индексируется, плюс вы слышали слова бывшего министра финансов о проблемах, которые у него вызывают беспокойство, долговой рынок мы обходим стороной.

Напоминаем, что в описании к этому видео ролику есть ссылка на сервис наших партнеров. Сервис в режиме онлайн публикует сигналы и аналитику из закрытых каналов не только инфоЦЫГАН, вы пишите, зачем они нам нужны, но и адекватных блогеров, у которых есть закрытые каналы. Там их более 60 и список постоянно расширяется, да есть инфоЦЫГАНе, но и есть и адекватные персонажи, информацию которых можно черпать и мотать на ус. Только для нашей аудитории, мы выбили этот бонус для вас, больше его нет ни у кого, три дня бесплатно, чтобы вы протестировали этот сервис, поняли, как он работает, потом уже это все стоит копейки, в разы дешевле и выгоднее, чем платить даже одному инфоЦЫГАНу или блогеру, потому что вы получаете доступ к десяткам закрытых каналов. Ссылка на партнерский сервис находится в описании к этому ролику, на любой платформе, 3 дня бесплатно только для нашей аудитории, плюс наши партнеры работают над тем, чтобы добавить туда вангования Коли из Эры перемен.

Финализируем. Сегодня мы разобрали с вами прогнозы Степана Демуры по основным активам. Наш портфель, на фоне нестабильности в мире умудряется находиться не просто в плюсе, а в глубоком плюсе. Единственная позиция, которая вызывает временное, подчеркиваю, временное беспокойство – это покупки драгоценных металлов в этом году, не в предыдущих, там все великолепно, а в этом. Аналитику по фондовому рынку США вы видели. Здесь стратегическая позиция и аналитика остается неизменной, ждем обвала американского фондового рынка по отношению к золоту. Стратегические уровни мы сегодня обозначили с вами, вернее мы их обозначили давно, сегодня мы напомнили о них, чего мы ждем стратегически, разумеется, что это произойдет не завтра и не через неделю, и не через месяц, это все будет реализовываться в течение нескольких лет. На финальной стадии обвала, это все будет происходить уже в 30-ых годах, мы скидываем все металлы и заходим в акции на самых лоях по отношению к золоту.

По Демуре, аналитические взгляды у нас сошлись по долговому рынку, рецессии и нефти с ее производными. По всему остальному, картина кардинально отличается, в первую очередь по валютам и золоту. У нас аргументация железобетонная, она подкреплена исследованиями ведущих мировых финансовых институтов и аналитиков с мировым именем. Именно поэтому прогнозы этого канала имеют такую удивительную точность, что, несомненно, отражается на результатах нашего портфеля, смотрите сами. Еще раз по металлам, к 2030 году и дальше, этих цен вы больше не увидите, которые сейчас вы лицезреете на экранах своих гаджетов. Там уже будет происходить стадия масштабного обвала американского фондового рынка к золоту, веселье будет идти на всю катушку. То, что мы с вами набрали, наши последние покупки прямо по самым лоям, мы в июне брали по $4000 за унцию золото и на прошлой неделе по $3900, все это дело выйдет в громадную прибыль. Пылесосили прямо самые лои по сигналам хейтеров (накал), вы спрашиваете, почему мы не удаляем комментарии хейтеров, они нас делают богатыми бесплатно, поэтому не удаляем.

Все как обычно, ставьте лайки и пишите комментарии в поддержку канала и вашими вопросами, подписывайтесь на наши ресурсы прежде всего на тех площадках, где вы нас смотрите, это YouTube, RuTube, ВК Видео — ссылки в описании. Сегодня мы с вами еще раз очень подробно разобрали аналитику по основным активам от Степана Демуры сквозь призму нашей аналитики и наших фантастических результатов. Подписывайтесь на наш открытый Telegram-канал — ссылка на него находится также в описании. Именно там выходит одна из сильнейших финансово-политических аналитик в России, потому что мы публикуем не инфоцыганские мысли, а приватную и топовую аналитику ведущих финансовых агентств планеты, именно поэтому мы и добиваемся самых высоких результатов. Наша миссия — здравый смысл, профессионализм и реальная защита инвестора. Спасибо, что были с нами. Увидимся ровно через неделю.
Показать полностью 1

Итоги октября долгосрочного дивидендного портфеля⁠⁠

Октябрь получился довольно насыщенным месяцем для моего портфеля. Удалось не только существенно пополнить его, но и пересмотреть состав, а также немного изменить дальнейший подход к инвестициям.

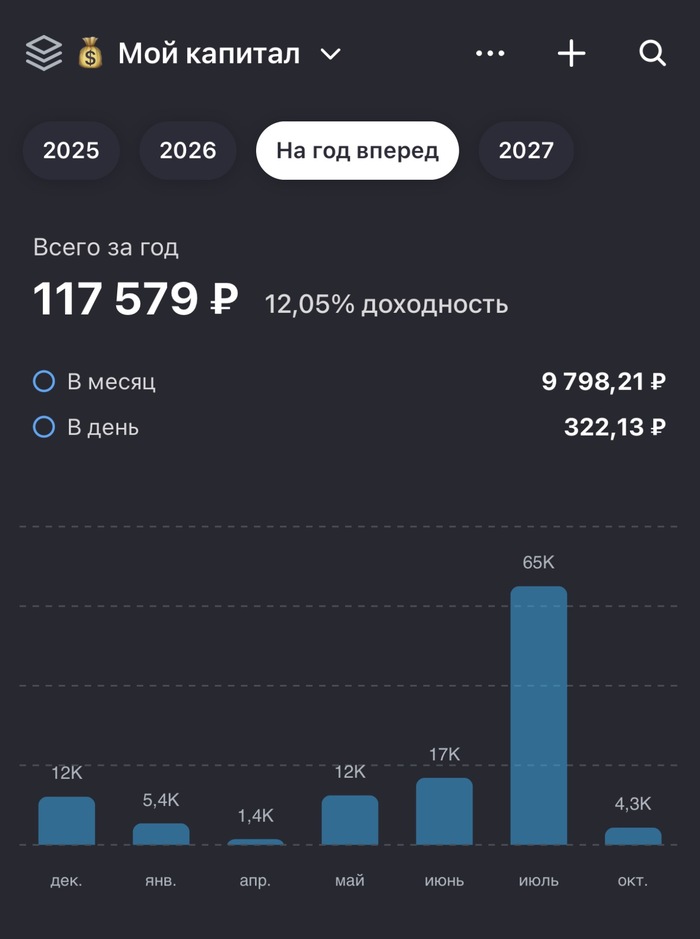
За месяц направил в портфель 84750₽ собственных средств и ещё реинвестировал 4350₽ полученных дивидендов.

По итогам октября прогнозируемый дивидендный поток на следующие 12 месяцев достиг 117590₽, увеличившись сразу на 21930₽ за месяц.

В пересчёте на месяц это 9800₽ — ещё немного, и доберусь до отметки в 10000 рублей ежемесячных дивидендов.

Самому портфелю исполнилось 15 месяцев. За это время он успел преодолеть отметку в 1 миллион рублей, правда, затем немного откатился обратно. Но сам факт достижения этой отметки всё равно радует.

В октябре также произошло несколько важных изменений в моей инвестиционной стратегии.

В начале месяца я наконец составил для себя план распределения долей компаний в портфеле. Однако уже спустя пару недель решил ещё раз переосмыслить его состав и в итоге полностью избавился от трёх позиций: ФосАгро, Роснефть, Мать и дитя.

Высвободившиеся средства распределил между другими компаниями. В результате такого перераспределения прогнозируемый дивидендный поток существенно увеличился.

Ещё один приятный момент связан с моими планами на этот год. В конце весны я рассчитывал, что первый миллион рублей получится преодолеть только в конце декабря, когда получу новогоднюю премию, но в итоге удалось опередить собственный график примерно на два месяца.

Когда-то казалось, что эта сумма ещё очень далеко, а теперь она уже стала очередным пройденным этапом. Не могу сказать, что что-то принципиально изменилось, но осознавать достигнутый результат приятно.

Продолжаем постепенно двигаться к своей цели!

Если вам интересно наблюдать за реальным путём частного инвестора, который постепенно формирует долгосрочный портфель с нуля, буду рад видеть вас в своём телеграмм канале @investor_es:
https://t.me/+rBT2yrqmAkllZDBi

Итоги октября долгосрочного дивидендного портфеля
Показать полностью 1

Самые ПЕРСПЕКТИВНЫЕ акции РФ на ближайший год по версии Сбера⁠⁠

Пока наш рынок колбасит на фоне выборов в США и падающей нефти, давайте посмотрим на свежую подборку акций от аналитиков SberCIB. Финансово грамотные ребята из зелёного банка предполагают, что именно у этих акций наиболее высокий потенциал роста котировок на среднесрочном горизонте.

На днях аналитики Сбера внепланово пересмотрели свою подборку и исключили из неё Хэдхантер.

Объяснили это тем, что акции ХХ низковолатильные, и во многом подходят для падающего или бокового тренда на рынке акций. А сейчас, мол, наблюдается бычий тренд, в связи с чем Headhunter может отстать от широкого рынка.

При этом позитивный взгляд у экспертов сохраняется. Компания платит двузначную див. доходность, поэтому она остается в их «Топе дивидендных акций».

Вместо охотников за головами в перечень самых перспективных попал ОЗОН. Теперь подборка выглядит так (расположу акции в порядке увеличения потенциальной прибыльности по мнению Сбера). В скобках указан прогноз роста котировок бумаг с текущих отметок на горизонте 12 месяцев.

Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.

💎 LKOH ЛУКОЙЛ (+18%)

● Целевая цена: 7100 ₽

👉Высокие цены на нефть поддерживают красного нефтяного монстра. Совет директоров рекомендовал дивы за 9м2026 в размере 535 ₽ на акцию (доходность ~8,9%). Кроме того, с подачи американцев активизировались переговоры о продаже зарубежных активов Лукойла.

💎 DOMRF ДОМ-РФ (+31%)

● Целевая цена: 2750 ₽

👉Менеджмент повысил прогноз чистой прибыли на 2026 г. до 117 млрд ₽ (+30%+ г/г), а Газпромбанк ожидает див. доходность ДОМ-РФ около 16% по итогам года (50% от прибыли). Бизнес растёт органически, стоимость риска под контролем.

💎 SBER Сбер (+32%)

● Целевая цена: 386 ₽

👉По итогам 9м2026 чистая прибыль Сбербанка по РСБУ достигла 1,5 трлн ₽ (+18,2% г/г), при этом рентабельность капитала (ROE) составила впечатляющие 23%. Рынок снова закладывает рекордные дивиденды летом 2027 года.

💎 MAGN ММК (+36%)

● Целевая цена: 30 ₽

👉Результаты металлургов за 9 мес. 2026 складываются лучше ожиданий (снижение выручки на 4% вместо 6%). Продажи в 3 квартале выросли на 3% кв/кв благодаря сезонному спросу в строительстве. Есть определенные надежды на возврат к дивидендам в течение 2027-2028 гг.

💎 NVTK НОВАТЭК (+39%)

● Целевая цена: 1565 ₽

👉Добыча углеводородов за 9м2026 выросла на 3,3% г/г, акции остаются в восходящем тренде. Поддержку оказывает сезонный спрос на газ и очень высокие цены на энергоносители в Европе и мире из-за перекрытия Ормуза.

💎 OZON ОЗОН (+46%)

● Целевая цена: 5500 ₽

👉 В 3 квартале компания осталась в плюсе (чистая прибыль 3,7 млрд ₽), даже отразив 30,1 млрд ₽ резервов от атак на логистику. Без этого фактора прибыль превысила бы 40 млрд ₽. За 9 месяцев Ozon вышел на чистую прибыль 18,3 млрд ₽ против убытка годом ранее. Все аналитики быстро переобулись.

💎 TATN Татнефть (+52%)

● Целевая цена: 930 ₽

👉Несмотря на недавнее снижение вслед за нефтью, ОПЕК+ сохранил квоты на декабрь, что ограничивает предложение и поддерживает цены в среднесрочной перспективе. Компания остаётся одним из бенефициаров высоких нефтяных цен и традиционно платит неплохие татарские дивы.

💎 T Т-Технологии (+58%)

● Целевая цена: 430 ₽

👉Прибыль по РСБУ за 9м2026 составила 156,6 млрд ₽ (+226% г/г), а менеджмент сохраняет прогноз роста операционной прибыли и дивидендов на 20%+ по итогам года. Допэмиссия для консолидации «Точки» — это стратегический шаг, который может усилить экосистему.

💎 YDEX Яндекс (+90%)

● Целевая цена: 6500 ₽

👉Компания сохраняет двузначный рост, а сегменты финтеха и городских сервисов быстро растут (+32–37% г/г). При этом убыток e-commerce сократился на 39% и может выйти в безубыточность в 2027 году. Оценка EV/EBITDA низкая (4,2х), что даёт запас для переоценки при восстановлении. Если, конечно, всё будет в порядке с дата-центрами.

🎯 Что в итоге?

Итак, ТОП получился довольно разношерстным: в него попали и нефтегазовые компании, и банки, и металлург, и даже пострадавшие от атак БПЛА маркетплейс с IT-гигантом.

Мне, как адепту качественной диверсификации по активам вообще и по секторам в частности, импонирует такая широта кругозора аналитиков из SberCIB.

💼Все 9 компаний из подборки по интересному совпадению присутствуют в моем портфеле. Все из них — кандидаты на увеличение позиции в случае продолжения текущей коррекции.

🤔Лично я бы ещё добавил в этот список Полюс (PLZL), для ровного счета. Да, дивидендов в ближайшие годы от золотодобытчика можно не ждать, но потенциал переоценки котировок у Полюса выглядит приличным. Тем более сейчас, когда цена на золото хорошо откатилась.

👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.

Показать полностью 3
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества